Le cabinet de consultation en environnement Koinon a récemment publié un rapport concluant que les projets actuels d’exploitation minière en eaux profondes à l’étude présentent une probabilité de 83 % d’engendrer des pertes.
Intitulée Case Not Proven, The Economics of Deep-Sea Mining, cette étude s’est appuyée sur les prospectus d’investissement de deux projets proposés par la société The Metals Company (TMC), basée à Vancouver, qui font actuellement l’objet d’un examen par l’Autorité internationale des fonds marins.
Cette étude a été commandée par cinq ONG et fondations fermement opposées à une commercialisation rapide de l’exploitation minière en eaux profondes : Oceans North, la Deep Sea Conservation Coalition, la Fondation Oceano Azul, l’Union internationale pour la conservation de la nature (UICN) et la Fondation Dona Bertarelli.
La question soumise à l’Autorité internationale des fonds marins est de savoir si l’exploitation commerciale des nodules polymétalliques dans la zone Clarion-Clipperton (CCZ) générerait, selon des critères raisonnables, un avantage financier net pour la communauté internationale et pour les États promoteurs.
Le rapport examine cette hypothèse à la lumière des données soumises par le promoteur pour les zones NORI-D et TOML, en mettant l’accent sur les risques liés aux coûts, à la production, aux prix et à la gouvernance que l’expérience associe aux projets d’exploitation de ressources pionniers. Il adopte une approche prudente, en limitant la portée et les hypothèses utilisées dans les analyses de résistance.
« Au vu des éléments de preuve, la justification de la poursuite du projet n’est pas établie », indique le rapport. « Dans l’éventail réaliste des résultats possibles, l’activité tend à détruire plus de valeur publique qu’elle n’en crée. Nous constatons que cela vaut à tous les niveaux de production significatifs.
« Les fondements commerciaux sont fragiles. Selon les propres hypothèses techniques du promoteur, en tenant compte des risques connus, le projet combiné NORI-D et TOML affiche une valeur actualisée nette médiane de -5 milliards de dollars à un taux d’actualisation de 8 % (sans effet de levier), contre les +23 milliards de dollars annoncés par le promoteur. La valeur est négative dans 83 % des résultats simulés à ce taux, et cette probabilité se confirme à mesure que le taux est relevé jusqu’aux niveaux habituellement pratiqués pour cette catégorie d’actifs.
« Un taux de rendement interne (TRI) n’a pas pu être calculé dans plus de 60 % des simulations; lorsque cela a été possible, la médiane s’est établie à 4 %, contre 27 % pour le promoteur. La probabilité que l’investissement n’atteigne jamais le seuil de rentabilité est de 61 %. Le principal facteur à l’origine de ces résultats est le dépassement des coûts d’investissement, ce qui correspond aux antécédents observés dans les mégaprojets. »
« Dans 60 % des itérations, les flux de trésorerie nets de l’exploitant sont négatifs chaque année, ce qui a pour conséquence qu’il n’existe aucun taux de rendement interne », ont écrit les analystes de Koinon. « Parmi la minorité de simulations qui génèrent un profil de rendement positif, le TRI médian s’établit à 4 %. »
Le rapport conclut que le projet présente une probabilité de 83 % d’engendrer une perte, avec une valeur actuelle nette médiane de -5 milliards de dollars, en supposant un taux d’actualisation de 8 %.
En comparaison, TMC affirme que les deux projets généreraient 23 milliards de dollars et soutient que les risques environnementaux peuvent être gérés. L’entreprise fait valoir que les économies mondiales ont besoin d’une nouvelle source de métaux industriels et que l’extraction des nodules de manganèse peut répondre à ce besoin avec un impact environnemental moindre que celui des projets miniers à terre.
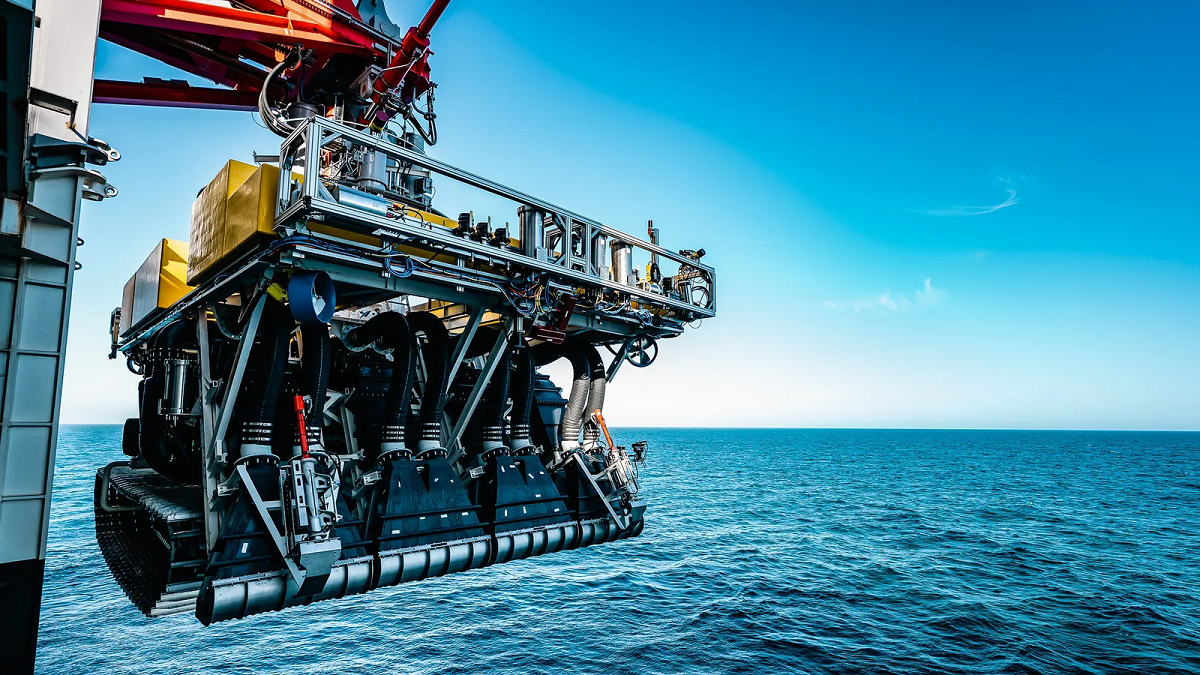
(Photo fournie par The Metals Company)