Les commandes de navires fonctionnant aux carburants de remplacement progressent plus rapidement que le développement des infrastructures portuaires nécessaires pour les accueillir, selon une nouvelle étude mondiale réalisée par Lloyd’s Register (LR), qui met en évidence un écart croissant entre la capacité des navires et la disponibilité des carburants.
Le nouveau rapport de LR intitulé Fuel for Thought: Ports révèle que 1 942 navires compatibles avec les carburants alternatifs étaient en commande en janvier 2026, ces navires représentant 47 % du tonnage du carnet de commandes mondial, selon Clarksons Research. Pourtant, le niveau de préparation varie considérablement d’un carburant à l’autre : l’avitaillement en GNL était disponible dans 222 ports, contre seulement 25 proposant activement du méthanol, tandis que la première opération commerciale d’avitaillement en ammoniac, à Ulsan en Corée du Sud, n’a été menée à bien qu’en avril 2026.
L’écart est particulièrement marqué pour les carburants émergents. LR a recensé 385 navires pouvant fonctionner au méthanol et 45 navires pouvant fonctionner à l’ammoniac en commande, tandis que l’infrastructure et l’approvisionnement en carburants à faibles émissions de carbone nécessaires pour les desservir restent concentrés dans un nombre relativement restreint de ports. La plupart des ports qui s’intéressent à l’ammoniac en sont encore au stade des projets pilotes, des essais ou de l’élaboration d’un cadre de sécurité.
Le rapport conclut que le choix du carburant et la route commerciale sont désormais indissociables, les décisions relatives aux nouvelles constructions et aux conversions devant tenir compte de la disponibilité du carburant dans les ports que les navires utiliseront réellement.
Kamran Ul Haq, vice-président principal de LR Ports Advisory, a déclaré : « La flotte évolue plus rapidement que l’infrastructure nécessaire pour la soutenir. Un armateur peut commander aujourd’hui un navire fonctionnant aux carburants de remplacement, mais cela ne signifie pas que le carburant sera disponible là où ce navire en aura besoin. La stratégie en matière de carburant et la stratégie commerciale ne peuvent plus être envisagées séparément.
« Les ports n’ont pas besoin de soutenir tous les types de carburants. Ils doivent comprendre où une demande crédible émergera et mettre en place la sécurité, la réglementation, les compétences et les partenariats nécessaires pour y répondre. Les ports qui prendront ces décisions tôt seront mieux positionnés à mesure que les volumes de carburants de remplacement augmenteront. »
Le rapport montre que la transition évolue à des rythmes nettement différents selon les carburants. Le GNL dispose déjà d’un réseau d’avitaillement mature et quasi mondial, tandis que les mélanges de biocarburants constituent l’option la plus rapidement déployable, car ils peuvent en grande partie transiter par l’infrastructure d’avitaillement existante. Le méthanol s’impose commercialement dans un petit nombre de grands ports, tandis que l’ammoniac est passé de la phase de démonstration à l’avitaillement commercial à Ulsan, mais en est encore à un stade précoce ailleurs. L’hydrogène reste principalement un carburant utilisé pour le transport maritime à courte distance et à des fins de démonstration.
L’étude met également en évidence une transition géographiquement concentrée, la plupart des étapes clés commerciales et quasi commerciales identifiées étant regroupées en Europe du Nord, en Asie du Nord et à Singapour. Cela renforce la nécessité pour les armateurs d’évaluer la disponibilité des carburants le long de chaque route commerciale plutôt que de se fier à des indicateurs mondiaux de l’état de préparation aux carburants de remplacement.
Pour les carburants pouvant utiliser des infrastructures existantes, la situation est plus avancée. Les données du service d’analyse et de conseil en avitaillement en mazout (FOBAS) de LR ont enregistré des livraisons de biocarburants de substitution dans 90 ports à travers le monde au cours des 12 derniers mois. Les 13 principaux ports ont représenté 77,5 % des quantités d’avitaillement enregistrées, Singapour à elle seule en représentant plus du quart.
La sécurité, la réglementation et les compétences de la main-d’œuvre détermineront également la rapidité avec laquelle les ports pourront passer de la phase d’essai à un approvisionnement régulier. Le rapport identifie l’évaluation des risques propres à chaque poste d’amarrage, l’octroi des permis appropriés, la préparation aux situations d’urgence et la formation du personnel comme des éléments récurrents à la base du succès des opérations liées aux carburants de remplacement
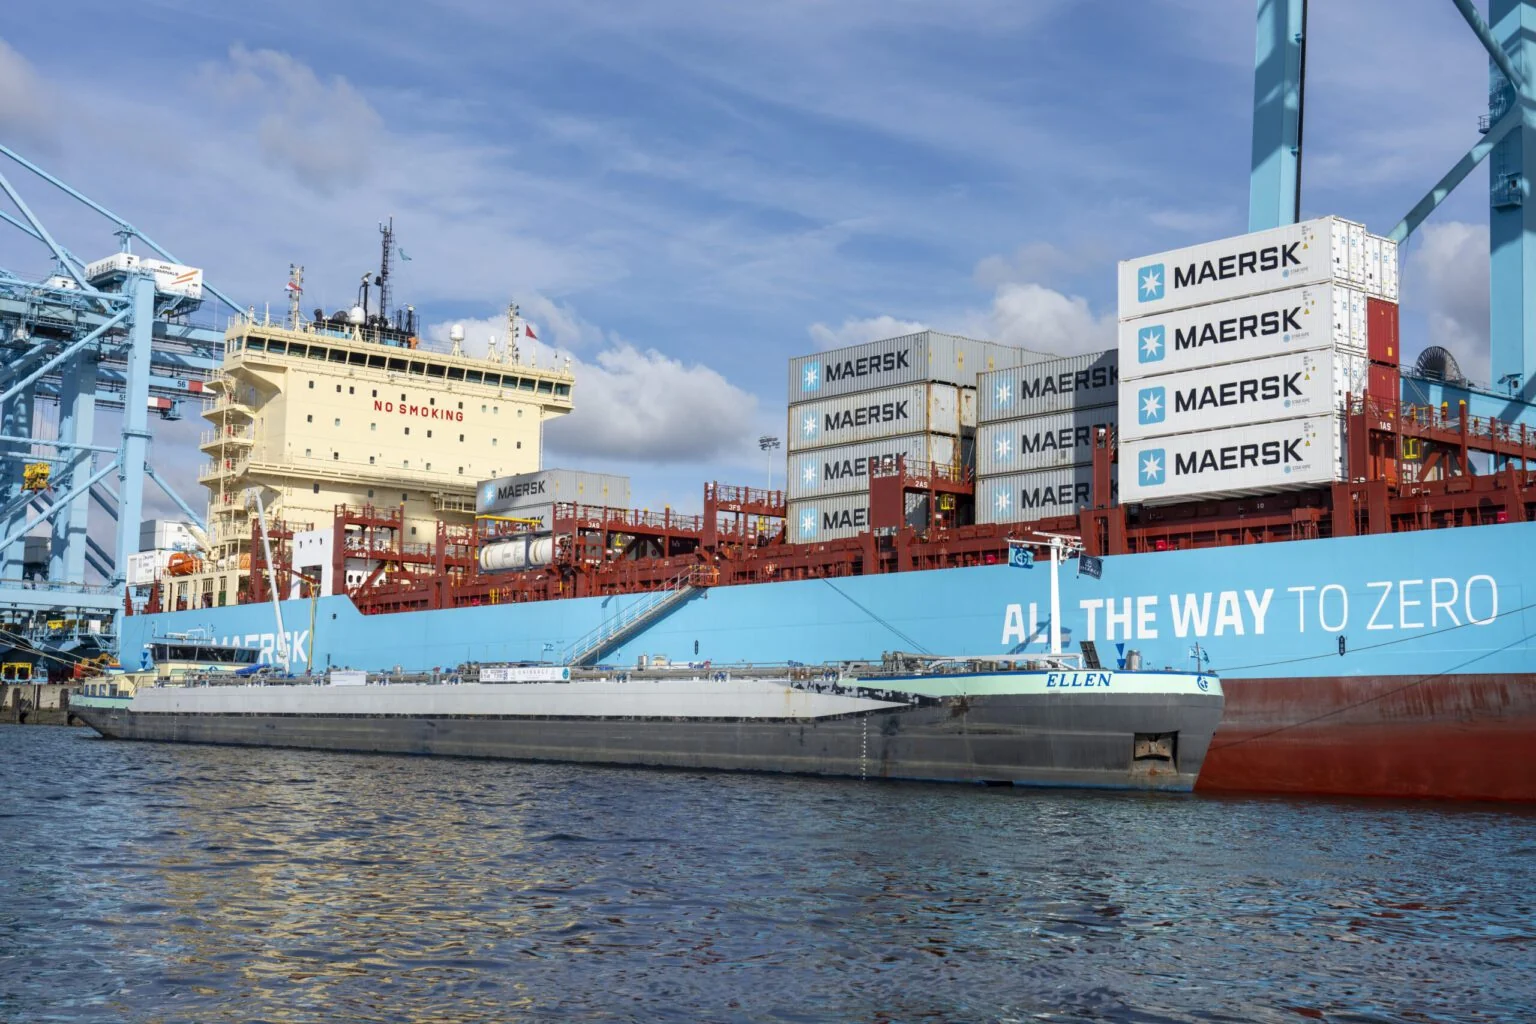
(Photo du Port de Rotterdam)