L’indice Drewry World Container Index (WCI), référence largement utilisée par les équipes d’approvisionnement, a reculé de 1 % cette semaine pour s’établir à 4 389 $ par conteneur de 40 pieds. Cette baisse est principalement attribuable à la diminution des tarifs sur les routes commerciales transpacifiques et Asie-Europe, grâce à l’amélioration de la congestion portuaire et au ralentissement de la demande dans les ports chinois.
Sur la route transpacifique, les tarifs de Shanghai à New York ont chuté de 3 % pour s’établir à 9 303 $ par conteneur de 40 pieds, tandis que ceux de Shanghai à Los Angeles sont restés inchangés à 7 539 $ par conteneur de 40 pieds. La congestion dans les principaux ports chinois, qui persistait depuis plusieurs semaines, a commencé à s’atténuer; le temps d’attente moyen des navires à Shanghai s’est amélioré pour s’établir à 35 heures la semaine dernière, grâce à l’amélioration des conditions météorologiques et au ralentissement de la demande. Selon le rapport Container Capacity Insight de Drewry, trois annulations de traversées ont été annoncées pour la semaine prochaine, contre cinq cette semaine, ce qui indique une augmentation de la capacité effective. Compte tenu de cette augmentation de la capacité effective, les tarifs devraient rester soumis à une pression à la baisse. Drewry prévoit donc une baisse des tarifs la semaine prochaine.
Sur la route commerciale Asie-Europe, les tarifs de Shanghai à Rotterdam ont diminué de 2 % pour s’établir à 3 615 $ par conteneur de 40 pieds, tandis que ceux de Shanghai à Gênes sont restés stables à 4 166 $ par conteneur de 40 pieds. Les transporteurs s’efforcent d’imposer des hausses des tarifs FAK à la mi-novembre, cherchant à renforcer leur position en vue des négociations contractuelles de l’année prochaine. Toutefois, la capacité effective sur le marché continue d’augmenter, la reprise des transits par le canal de Suez raccourcissant les délais de transit et libérant de la capacité supplémentaire. Parallèlement, selon le rapport Container Capacity Insight de Drewry, cinq annulations de traversées ont été annoncées pour la semaine prochaine, contre huit cette semaine. Comme cette capacité abondante crée de l’incertitude quant à la mise en œuvre des hausses, Drewry s’attend à ce que les tarifs restent stables la semaine prochaine.
Marché Est-Ouest
Le marché du transport maritime de conteneurs Est-Ouest reste sous pression, l’amélioration de la disponibilité des capacités et la faiblesse de la demande pesant sur les taux de fret. Les transits par le canal de Suez sont en hausse : 60 % de la capacité Asie-Europe emprunte désormais la route du canal de Suez, et 53 navires ont transité par le canal dans les deux sens la semaine dernière.
Un risque majeur persiste pour les expéditeurs, car un retour accéléré à la route du canal de Suez pourrait entraîner un chevauchement des arrivées de navires provenant des routes de Suez et du COGH, augmentant ainsi le risque d’accumulation de navires et de congestion des marchandises dans les ports européens. La situation dans le détroit d’Ormuz demeure également incertaine, les États-Unis ayant mené une nouvelle série de frappes limitées contre l’Iran. De plus, une grève potentielle des gardiens dans les ports de Los Angeles et de Long Beach représente un risque supplémentaire pour les expéditeurs.
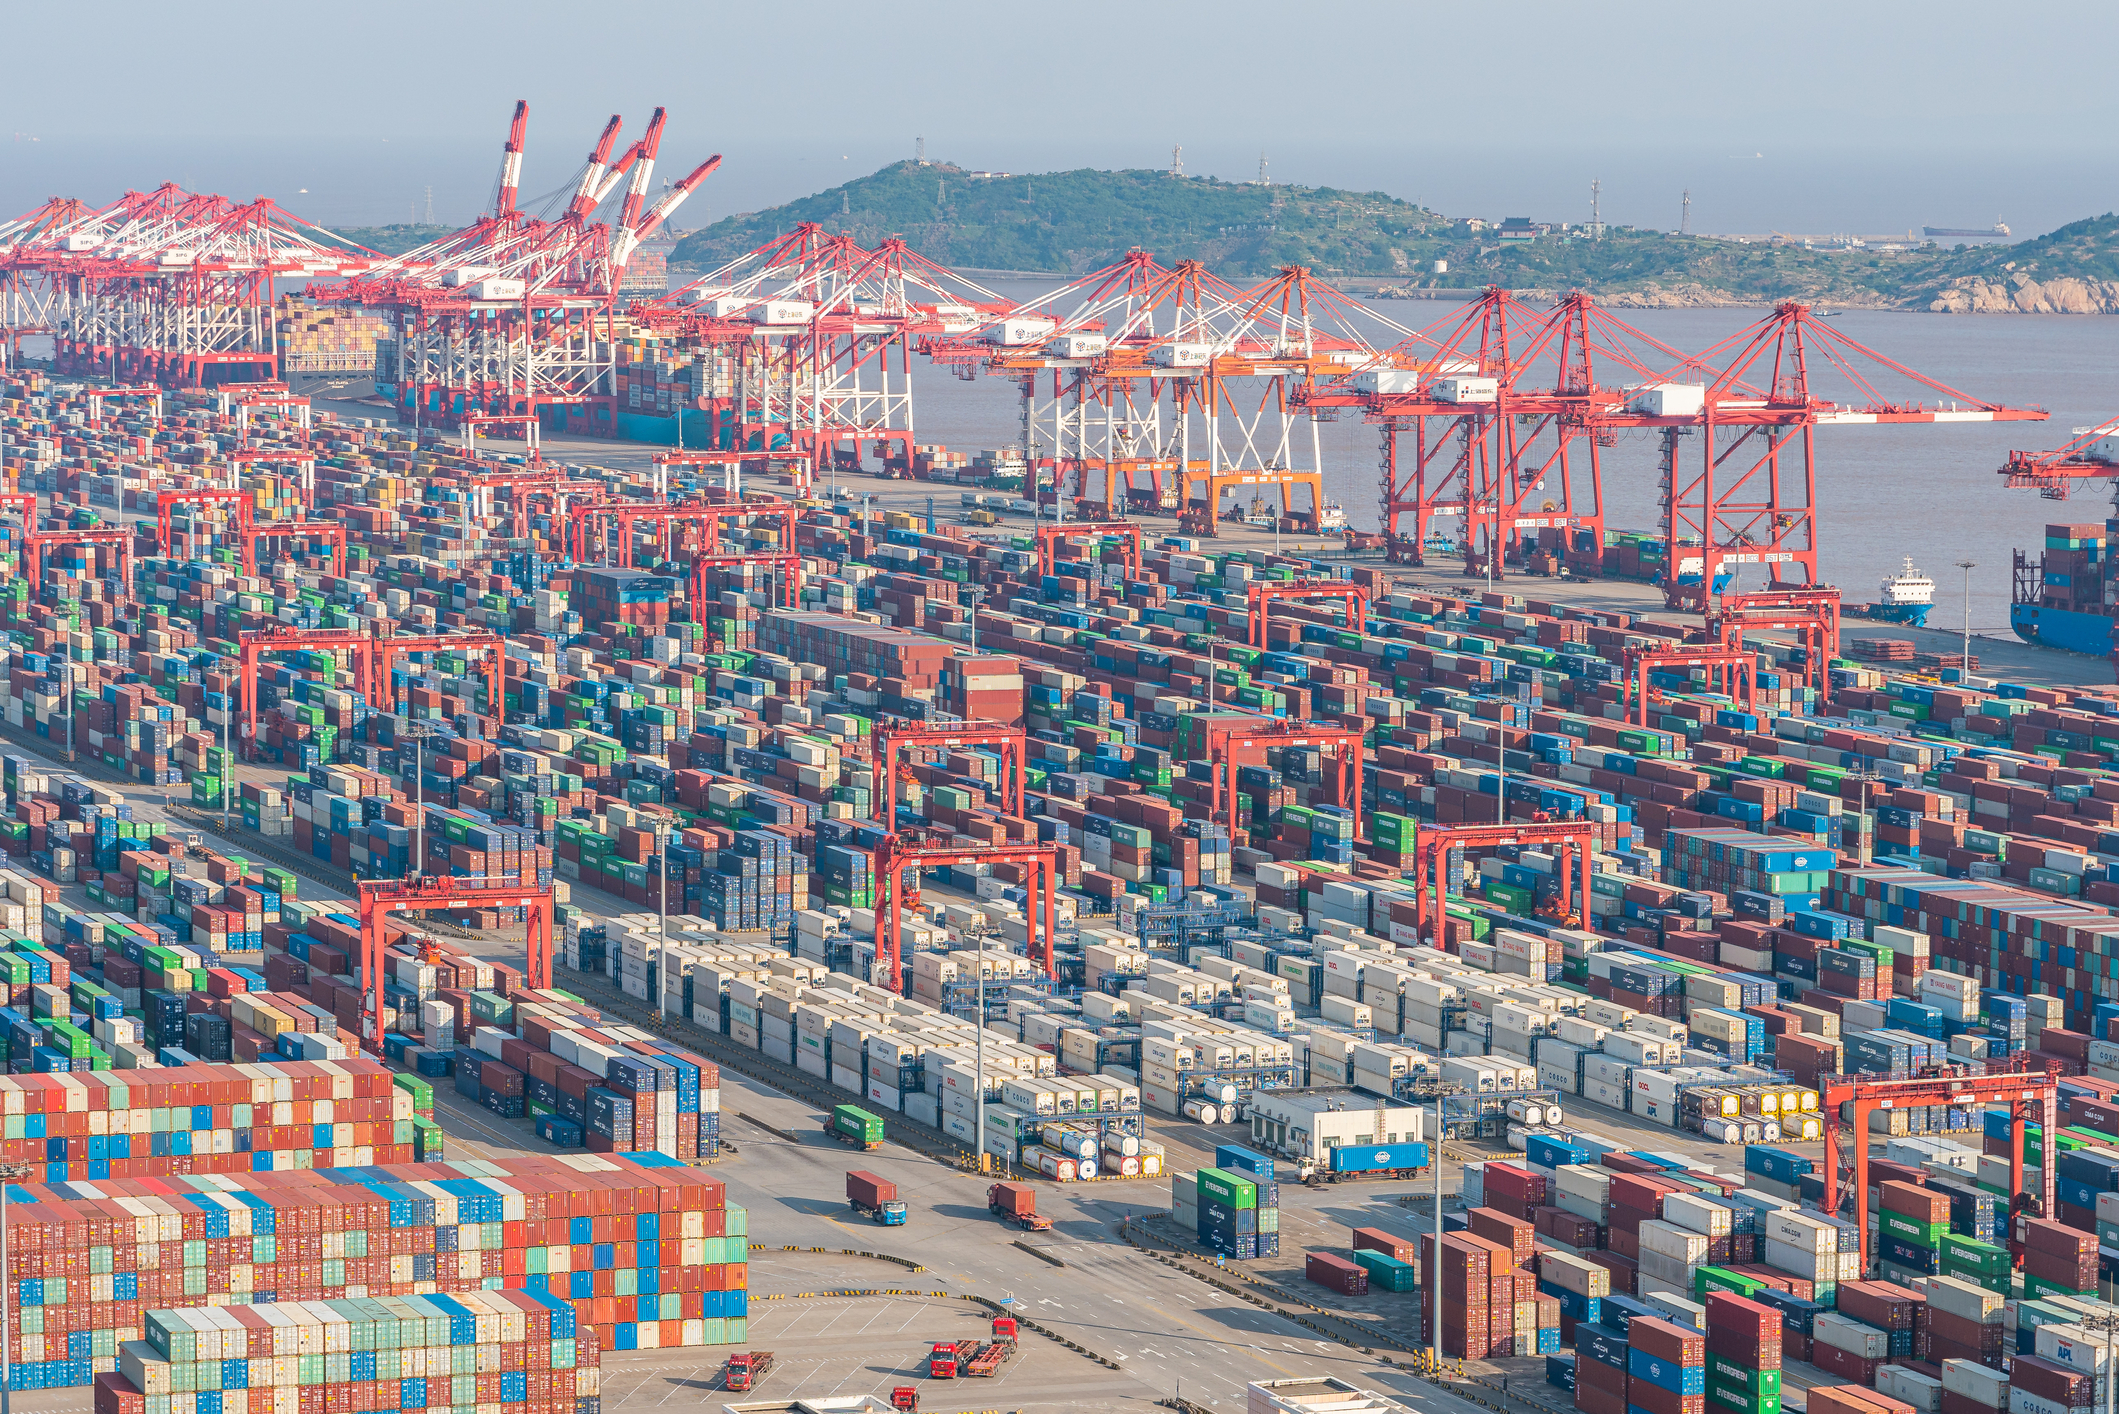
(Photo Dreamstime du port de Shanghai)