
L’indice Drewry World Container Index (WCI) a légèrement augmenté, avec des tendances divergentes sur les routes commerciales transpacifiques et Asie-Europe pour la septième semaine consécutive.
Le WCI a progressé de 1 % pour s’établir à 4 500 $ par conteneur de 40 pieds, sous l’effet d’une hausse des tarifs sur la route transpacifique.
Sur la route transpacifique, les tarifs de Shanghai à Los Angeles ont augmenté de 5 % pour atteindre 7 712 $ par conteneur de 40 pieds, tandis que ceux de Shanghai à New York ont grimpé de 7 % pour s’établir à 10 394 $ par conteneur de 40 pieds. Les transporteurs gèrent leur capacité en annulant des départs en prévision de la « Golden Week » chinoise. Selon le rapport Container Capacity Insight de Drewry, neuf annulations de départs ont été annoncées pour la semaine prochaine, contre huit cette semaine, ce qui indique un resserrement de la capacité. Drewry s’attend à ce que les tarifs augmentent légèrement la semaine prochaine, dans un contexte de demande imminente avant la « Golden Week » et de gestion continue de la capacité par les transporteurs.
Sur la route commerciale Asie-Europe, les tarifs de Shanghai à Gênes ont chuté de 5 % pour s’établir à 4 016 $ par conteneur de 40 pieds, et ont reculé de 9 % pour s’établir à 3 626 $ par conteneur de 40 pieds de Shanghai à Rotterdam. Selon le rapport Container Capacity Insight de Drewry, quatre annulations de traversées sont prévues pour la semaine prochaine, contre une cette semaine, ce qui témoigne d’une capacité restreinte. Le temps d’attente à Shanghai est passé de 65 heures au cours de la semaine 36 à 78 heures au cours de la semaine 37. Compte tenu de la capacité restreinte et de la congestion persistante en Asie, Drewry prévoit une légère baisse des tarifs la semaine prochaine, la demande demeurant faible.
Le marché du transport de conteneurs Est-Ouest demeure incertain : les tarifs transpacifiques sont soutenus par la demande précédant la Semaine d’or et par la gestion des capacités des transporteurs, tandis que les tarifs Asie-Europe subissent une pression à la baisse due à la reprise progressive des services via le canal de Suez et à une demande relativement faible.
Par ailleurs, la résurgence des risques sécuritaires autour de la mer Rouge et du détroit de Bab el-Mandeb pourrait ralentir le rétablissement des services via le canal de Suez, tandis que des grèves potentielles dans les ports allemands pourraient aggraver la congestion et entraîner des perturbations d’horaires en Europe du Nord. La congestion des ports asiatiques et la demande avant la « Golden Week » resteront des facteurs clés pour le marché au cours des prochaines semaines.
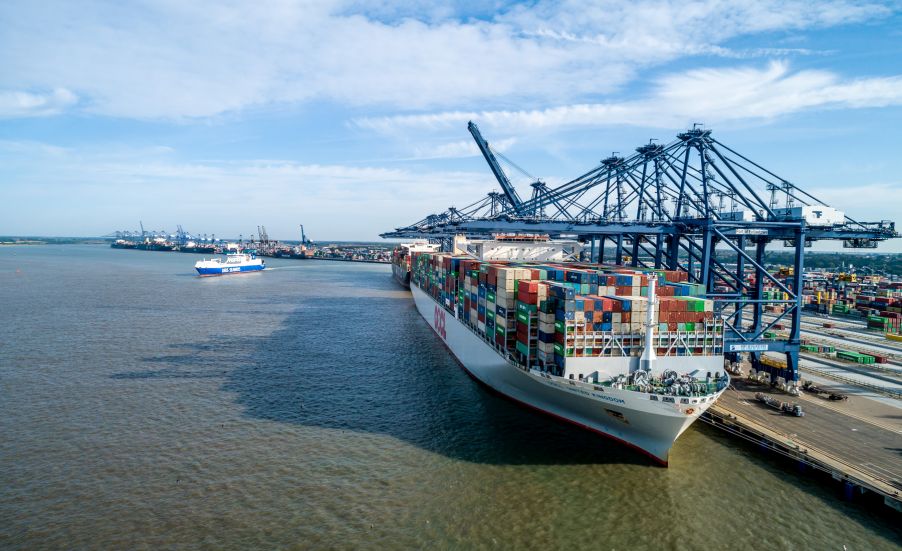
(Photo du port de Felixstowe)